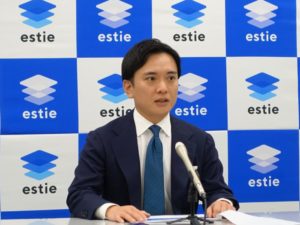
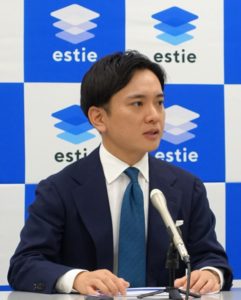
6日、estieが東証グロース市場に上場した。公開価格の1100円を7.73%下回る1015円の初値を付け、925円で引けた。商業用不動産データと活用支援のためのアプリなどを提供する「Vertical Dataソリューション」や、同データを統合したデータ基盤とアプリを個社別に開発する「エンタープライズ実装」、「専門情報サービス」を展開する。平井瑛代表が東京証券取引所で上場会見を行った。
―初値の受け止めは
株価は市場において投資家に評価してもらうものと認識しており、その高低について言及することは控える。今日が新たなスタートとなるため、新しい株主や既存株主に対して、長期的な事業成長と企業価値の向上を通じて「株主になって良かった」と実感してもらえる経営を着実に実行していく。
―展望としてアセットの拡充やサービス領域の拡大が示されていたが、具体的にどのようなポイントで、どの程度の収益増加を見込んでいるのか
個別の施策ごとの収益予想というよりは、全体の方向性や大枠の考え方について述べたい。まず、アセットの拡大は顧客側からも求められている領域だ。実際に2020年にオフィスのサービスを開始した後、2024年には住宅と物流施設のデータベースサービスへと拡張してきた。
アセットを拡張するたびに新規顧客との契約を獲得できるだけでなく、既存顧客による利用拡大にも直結している。例えば、当初は住宅のデータベース(DB)のみを契約していた顧客が、次にオフィスも併せて追加契約するといった形だ。
このように最初の取引機会を獲得できれば、その後当社のファンとなる顧客が増加していく。したがって、アセットの幅を広げて入口を増やしていくことは、長期的な成長戦略の観点からも極めて重要だ。
―今後のAIビジネスについて、不動産関連でどのような領域が伸長しやすいか、有望と想定しているか
前提として、不動産業界のAI活用はまだ始まったばかりで、ほかの産業と比較してもこれからの段階にある。一方で各社の導入意欲は高く、三井不動産をはじめ、AI活用やAI化の推進に向けて我々への協力を求める声が寄せられている。結論としては、どの領域が伸びるのかは、会社によって変わると考えている。
データを用いて適正な賃料を算出したり、投資判断の精度を高めるといった基盤部分は各社共通しているが、AIをいかに事業へ落とし込むかという狙いは企業ごとに異なる。そのため、エンタープライズ実装を担うFDEモデルを通じ、各社の固有の課題に即した解決策を提供していくことが、汎用サービスよりも重要になる。
上田來CFO:AIを業務に活用していくために、不可欠なインフラとなるのがDBだ。不動産業界において、自社で活用可能なDBを整備し、それを基盤にAIを運用できる体制が整っている企業はまだ限られている。そうしたなかで、いわば業界を代表して、流通する情報を集めてDB化してきた実績とノウハウがある。
これらを顧客へ還元し、各社が独自に保有している情報をDB化していく工程において、貢献できると考えている。また、そうして整備したものを用いてAIを活用していくための前提を整えていく。
―上場を機に採用はどう進めていくのか
平井代表:上場による信頼の獲得を採用に活かしていくのはもちろん、これまでもエンジニア採用には注力してきた。例えば、プログラミングコンテストの上位入賞者の就職したい企業ランキングに選ばれるなどしており、今後も引き続き力を入れていく。
他社と比べてこのFDEのビジネスモデルを展開するうえで強みとなるのが、エンジニアやデザイナーといった開発人材だ。これについては、Vertical Dataソリューションで活躍している人材と、FDEで活躍している人材を社内で共通化できる点が強みとなっている。人材要件が異なるとそれぞれ個別に採用しなければならないが、当社は社内を行き来して両方に対応できる人材が揃っている。これは他社にもあるかもしれないが、開発陣の特徴であり、強みの1つだ。
―資金使途に挙げているM&Aについて、具体的にどういった分野の企業を考えているか
我々は不動産会社ではないため、不動産会社自体の買収は想定・念頭には置いていない。検討対象となるのは、当社がデータを作成・提供していくことや、そのデータの活用ノウハウをFDEの形で顧客へソリューションとして提供していくことに資する企業であり、そうした企業を対象にM&Aを検討していく。
―Rule of 40(40%ルール)を引き上げて維持するとあるが、売上成長率と利益率の目標を達成するにあたり、その中核となるものは
Rule of 40という指標については、売上高の前年比成長率+EBITDA利益率と我々は定義している。今期(2026年12月期)においてEBITDAと営業利益の黒字化を見込んでいるため、売上高の成長を維持しつつ、利益も相応に高めていく。これを立ち上げることで、中長期的には40%~50%の水準を継続していく。
成長率と利益率のミックス自体は、各年度の戦略や市場環境によって変わりうるが、売上成長率と利益率の双方を重視しながら経営の舵取りを行っていく。
―米国では不動産テックが大きく盛り上がり市場規模も拡大しているが、日本で不動産テックが浸透していくうえでの課題や、米国との違いについてどのように捉えているか
米国と日本の不動産事業者におけるテックの需要度合いには、まだ差があると捉えている。
一方で、日本でもここ数年でムードが変わってきており、そのきっかけがコロナ禍だ。市場の先行きに対する不安や、崩れるかもしれないという懸念が出てきたタイミングが、データに対するニーズが急速に高まった時期でもあった。これは非常に重要なポイントだと考えている。
2013年頃の量的緩和以降、不動産市場は右肩上がりで成長を続けてきた。コロナ禍で一時的なショックはあったものの成長は続き、現在では足元の金利動向に注目が集まり、再び先行きが見通しづらくなってきている。市場が好調なときは従来のやり方を変える踏ん切りがつかなくても、不透明感が出てきた局面では「新しい手法を試そう」、「データを見て意思決定をする必要がある」と考える事業者が増える。コロナ禍はまさにそうした意識の変化が起きた時だった。
当社がベンチマークとしている米国の不動産テック企業は、1980年代にすでにNASDAQへ上場している老舗だ。米国の不動産業界は、景気変動の波を何度も経験するなかでテックが徐々に浸透していった歴史がある。日本も同様に、市場のサイクルや時間を経ながらテックが浸透していく未来は十分に来る、あるいはすでにその変化が始まっているというのが足元の肌感だ。
[キャピタルアイ・ニュース 鈴木 紫乃]
よく読まれている記事
 2026年6月25日 イオンFS債:イベント通過、競合少なくタイト化
 2026年9月16日 akippa:”空きっぱ”、有効活用に寄与
 2025年10月27日 上場会見:インフキュリオン<438A>、身近なBtoBデジタル決済
 2026年10月16日 IPS<4390>:「和歌山プロジェクト」に向けた調達
 2026年1月14日 キユーピーが7年債を準備