インプルーブは、実務経験豊富なメンバーを揃え、上場企業のIR支援などを手掛けている。約5年ぶりとなるコーポレートガバナンス・コードの改訂について、プライム上場企業などでIR責任者としての経歴がある同社の永山亨部長に話を聞いた。
■実質に踏み込む
―CGコードの改訂について、どのような印象を持ったか
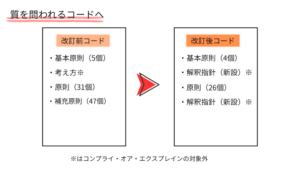
以前は基本原則と原則、補充原則があった。どこまでの粒度でやるかが判断しにくい状況だった。コード体系が再編され、「シンプルにスリム化されたことで」発行体からすると少し分かりやすくなったのだろう。また、成長投資の促進と経営資源の配分についての説明や、取締役会の機能強化、取締役会事務局の役割向上、有価証券報告書の早期開示は、今までの形式的なものよりも一歩踏み込んだ具体的なことに言及して対応するようにと発表されたので、実質的な部分に触れてきた印象だ。
■「どこまで開示?」の落としどころ
―経営資源の配分に関する規定が強化された。大企業の内部留保や現預金の積み上がりなどの課題があるなかで、上場企業は今後どのような対応をしていくと考えるか
「何にどれだけ投資して、どのようなリターンを得ようとしているのかを述べなさい」ということだが、この議論を今まで社内でしていなかったかというと、している。ただ、発行体が事業投資や株主還元にどれぐらい充てるかを説明していても、投資家が知りたい目線で開示していないケースが多い。プライム市場に上場している企業などはキャピタルアロケーションについて述べている企業も多いが、今回の改訂により、今後はしっかり開示されていくと見ている。
―開示にあたって、課題や問題はないのか
言いたくないこともあるだろう。例えば、競合他社がいる場合、どれだけのキャッシュをどこに配分するかを伝えたくない企業は存在するかもしれないので、どこまで言及するかが課題となる。また、これを発表すると、業績予想(を開示し)、コミット(を表明)しているのと一緒で、「このようにやっていくという意味になるため、事業推進しているなかで、そこまで言いたくない」と感じるかもしれない。どこで落としどころをつけて開示していくかの議論が、発行体の1つの課題だと思う。
■独立社外取締役、問われる質
―適切な独立社外取締役の確保も課題かと思う。企業はどういった点を意識しなければならないか
今までは独立社外取締役の人数や女性比率について要請があり、各企業は対応してきたが、質を問われ始めた。参画する企業の事業をどれだけ理解しているのか、持っている知見をどれだけ取締役会で発揮できるのかなどの質が問われ始めている。企業側の課題としては、そういった人を探すことだ。経営のプロが世の中にどれだけいるかとなると、接点もなかなかないだろうし、急に連絡して話をするのは難しいため、人材難はあるだろう。接点があったとしても、その人の仕事の関係で、なかなか参画できないこともある。企業にとって、バリューを発揮できる人を探すことが大変になると見ている。
―独立社外取締役がより議論しやすい環境作りに向けて、企業側はどのような取り組みが必要か
今回の改訂で、取締役会事務局の強化が新たに入った。事業の進捗のブリーフィングを独立社外取締役に事前に行い、取締役会の場では報告ではなくディスカッションを深めていくとなると、日常のコミュニケーションをもっと厚くしていかなければならない。どこの企業でも、決議事項を上程する際は「どのような背景があり、どう判断したのか」を事前に共有する。ただ、それ以外に日常の業務進捗や課題についての報告が多くなる傾向がある。事務局側を含め、事前や日常の情報共有をもっと厚くしていくことが重要だと考える。
―取締役会の強化によって、独立社外取締役にどのような影響があると考えるか
月に1回とはいえ、これからコミュニケーションを増やしていかなければならない。例えば、投資家からは、月に1回来て少し議論しているだけだと思われがちであるため、より1歩進んで、事業の理解などを積極的にどんどんやっていかなければならない。
また、最近では社会的要請も独立社外取締役に厳しくなっている。以前は独立役員や社外役員に関して、資質の議論はあまりされなかったし、発行体への質問もあまり多くなかった。昨今は、個人投資家の増加とSNSの発達により、その点が言及される機会が増えてきた印象だ。責務をよりきちんと果たしていかないと、株主になっていない投資家からも言われてしまうので、より責任が増す状況になっていくだろう。
■決算早期化と監査連携、有報『3週間前開示』の現実的な壁
―有価証券報告書の提出は、株主総会開催日の3週間以上前が望ましいということで、企業がこれに対応していくにあたって、どのような課題があると考えるか
これはかなり難しいと感じる。経理部が単に決算を早く締めればいいという話ではない。監査法人もレビューするため、監査法人と経理部の密接な連携が必要になる。実際に3週間前に出すとなると、短縮した時間で監査するのは無理であるため、決算の締めをより早めなければならないことが、発行体側の課題だと思う。
そのために業務フローを全部変えることはできないだろう。上場しているとはいえ、グロース市場の企業では、決算を締めるときの業務フローが整っているとは限らない。プライム市場の企業のように、連結で海外にも会社があるような大きい企業になると、 経理部出身の経験で言うと、早めるのは難しい。監査の観点で言うと、監査法人と発行体が連携しなければならないので、この業務フローをどう整理していくかが1番の課題だと感じる。
■二極化
―構造整理によるプリンシプル化・スリム化により、企業は自ら考えることも求められるようになったと思うが、ガバナンスコードへの取り組みや改善の質で二極化してしまうのか。また、企業が意識すべきポイントはなにか
構造整理をして自分たちでどうしていくかという議論は、役員会も含めてやっていかなければならないので、二極化してしまうと思う。プライム上場企業のように、体制整備もできていて、ガバナンスの議論にかける余裕がある企業はどんどん進む。逆に、そこまで体制が整っていない企業は出遅れてしまうだろう。我々がコンサルティングしているなかで、今回のCGコードの相談が来るのは、プライムに上場している企業からだ。グロース市場やスタンダード市場の企業は認識しているが、相談はまだ来ない。
そこまで行き着いていないのと、他社の動向を見てからで、まだいいという状況だ。我々もクライアントと接していて、自ら考えなければならないことが、時間的にも対応するのがなかなか難しい状態だと感じる。プライム上場企業からはCGコードが改訂された時点で、すぐに相談が寄せられた。スタンダードとグロースに上場する企業では、「改訂したがどうか」という話をこちらからするが、「まだ次だ」という。今は目の前のことが大変だから、まだ様子を見るとのことで、二極化は起きてしまうだろう。
スリム化したからこそ、自分たちで原理原則を考えていかなければならないのは、なかなか難しい。投資家や株主、市場外の一般の人からすると、上場しているから体制がしっかり整っていると思われがちだが、規模が小さい企業は、事業成長に軸を置いていたりするため、速やかに対応するのは厳しいだろう。
■先進事例にキャッチアップ
―今回の改訂を受けて、IR支援の現場では、企業からどのような相談が増えることを想定しているか
既に相談はある。投資家から見てどう思われているかや、有価証券報告書の早期開示をどこまでするべきかなどの問い合わせがあった。有価証券報告書の開示を3週間早めるのはハードルが高いが、「要請があるため、対応しなければ」となる。実態として、投資家が有価証券報告書の提出を3週間早めて喜ぶのかなど、投資家目線でどこをどう捉えられているのかが、発行体は分からない。社内のフローを劇的に変え、工数と負荷をかけて3週間早く開示しても、機関投資家や個人投資家がそれを望んでいるのかを考えると、かけたコストに対してそのリターンはなかなか厳しい。
投資判断や会社の情報を見る際に、有価証券報告書の細かい内容があったほうが良いこともあるが、決算発表もしているし、早く出すとなにかに影響するかというと(あまりないだろう)。株主総会は、その企業の株を持っていて、その企業のことを知っている人たちが参加するため、株主総会の前に出すのは大事だと思うが、3週間も早めるかについての相談が結構あった。また、独立社外役員の選定のアドバイスを求められたり、事務局の取締役会運営に関する相談があった。どこまでやるのかを自ら決めなければならないが、初めての対応なので、事務局が取締役会を有効に活性化させるために、ほかの企業や理想の企業はどのように対応しているのかという質問が、最近すごく増えてきた。
―今後の支援の方向性や変化について
一般論として、このようにしていくほうが良いというものがありつつ、支援している側としては、上場企業全般がどのような傾向を持っているかや、先進的な取り組みをしている企業の事例などをキャッチアップする。発行体が(方針や対応を)決める際の材料として、それを十分に提供していかなければならないと考える。
■成長投資と資源配分
―今回の改訂によって、株式市場はどのように変化していくと考えるか
取締役会の運営や独立社外取締役の適正な選定などは、時間が経てば、対応されていくと見ている。時間はかかるかもしれないが、キャピタルアロケーションに関しても出したほうが良いため、要請に即した対応を企業がしていくだろう。投資家にとっても、キャピタルアロケーションの説明や取締役会のガバナンスをどのように活性化させていくかの言及など、有益な情報が得られると思う。以前も、独立役員の人数についてや女性比率の開示などの要請があった際に、「そんなことを言ったってな」というような空気感だったが、今では上場企業はそこを意識して対応しているので、時間はかかると思うが、対応していくだろう。
―ほかに注目しているポイントはあるか
支援している側としては、成長投資の促進と経営資源配分の検証についてだ。支援するなかで、「決算説明会資料を投資家にもう少し刺さるようにリニューアルしたい」や、「どのようなことを投資家に向けて発信したらいいのかという確証がない」という相談に対して、伴走しながら取り組んでいる。経営資源の配分に触れていない企業が多かったが、出したほうが良いというアドバイスを(した)。開示するとなると例えば、「成長投資や設備投資の枠組み」や株主還元など、どこにどう配分していくのかを取締役会できちんと議論する必要があるので時間はかかる。資料上で分かりやすく開示できていなかったが、そこが変わってくるだろう。
[キャピタルアイ・ニュース 北谷 梨夏]
よく読まれている記事
 2026年3月31日 ビタブリッドJ<542A>:独自システムで効率化、健康と美容商品
 2023年6月22日 上場会見:アイデミー<5577>の石川CEO、高付加価値案件をクロスセル
 2026年9月9日 かんぽ生命、30NC10劣後ドル債のIPT提示
 2022年11月25日 ~新規上場企業のいま(38)~イー・ロジット<9327>:Vプランは想定以上
 2026年9月3日 “くらしに、エネパ!” のニチコン、調達の好機